
こんにちは😊
最近、夫の定年が少しずつ見えてきて、「老後、どこに・どんな家で暮らそう?」と本気で考え始めました。
今は賃貸暮らし。夫婦2人の暮らしをどうするか、ちょうど考えどきです。
工務店さんとの面談とFPさんへの相談すると理想の家が具体的になった一方、FPさんとの資金計画では思いがけない結果に。
今回は、そんな住まい探しの現状を記録します。
賃貸派だった私が「買う」を考え始めた2つの理由
実は1年前までは、ずっと賃貸でいいと思っていました。
家族の人数や暮らし方に合わせて、住む家を変えていく。それが一番いいんじゃないかな、と。
でも、考えが変わるきっかけが2つありました。
理由① 高齢の義母の家探し
高齢の義母が、住む家を探すことになりました。
周りでもよく聞きますが、年をとると家は借りにくくなります。
実際に探してみると、高齢だと家賃保証会社の保証料が普通より高くなる物件ばかり(大家さん次第ではあるのですが…)。
家賃を低めに抑えようとしても、保証料が上乗せされて結局高くなりがちです。
しかも、そうして借りられるのは決していいお部屋ではなく、「最低限住めるかな」という家になってしまうことも。
どちらにしてもある程度のお金を払わなければいけないのなら、「買う」という選択肢もあるのかも、と考え始めました。
理由② ふらっと行った住宅展示場
もうひとつ背中を押してくれたのが、気軽に行ってみた住宅展示場です。
木の家が好きなので、初めて北欧風の木の家のメーカー「スウェーデンハウス」を見に行きました。
そこで感じたのは、賃貸の家と持ち家の「素材の良さ」の違い。
人生の後半を、こんな心地いい環境で過ごせたらいいな…という気持ちになりました。
老後の家で大事にしたいこと
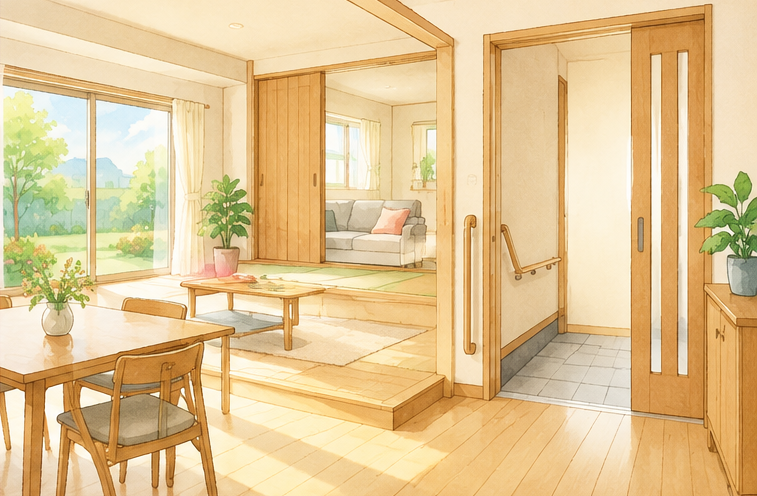
老後の家で私が一番大事にしたいのは、年をとっても最後まで自分の家で暮らせること。
- 1階だけで生活が完結する間取り
- 段差が少なく、引き戸が多い家
- 夏は涼しく、冬は暖かい家(ヒートショックが怖いので)
それに加えて、ちょっとした夢もあります。
映画やカラオケを楽しめる防音室…なんて妄想も膨らんでいます😊
工務店さんとの面談でわかったこと
工務店の社長さんと、オンラインで面談しました。
なんと約3時間半!質問にひとつひとつ丁寧に答えてくださいました。
大手ハウスメーカーと工務店の違い
大手は住宅展示場や広告の費用が価格に上乗せされていること、「長期保証」はそのメーカーの指定メンテナンスを受けるのが条件になっていることが多い、というお話が印象的でした。
「保証が長い」より「メンテナンスがあまり要らない家にする」方が大事という考え方に、なるほど〜と思いました。
家は「ルービックキューブ」
社長さんご自身、昔建てた自宅が「窓が多い・軒がない」せいで夏の2階がとても暑く、断熱だけでは快適にならないと痛感したそうです。
断熱(外の暑さや寒さが室内に伝わりにくくすること)・気密(建物の隙間を少なくすること)・日差し(夏に遮り、冬に取り込む工夫)・換気・冷暖房・間取り。
この6つを全部そろえて初めて快適になる、まるでルービックキューブの6面合わせだ、というたとえがとてもわかりやすかったです。
社長さんのお話では、一定の条件で比較すると、高性能住宅と一般的な住宅では月々の光熱費に2万円程度の差が出るケースもあるそうです。
老後の家こそ性能が大事だと感じました。
老後目線で「へぇ!」と思ったこと
- トイレはタンクと便座が別のタイプがおすすめ。一体型は壊れると丸ごと交換で高くつく
- 窓は種類を選べば、室内から外側を拭ける(高いところの窓掃除、老後は大変ですもんね)
- 玄関のスロープは、敷地の広さ次第。車椅子でなければゆるい階段+手すりでも対応できる
- 引き戸は追加費用なしでできる
- 防音室は4.5畳で200万円くらい〜
でも、気になるのはやっぱりお金…
土地込みで考えると、想像していたよりずっと大きな金額になりそうでした。
「土地が高くても、建物の予算を削りすぎると注文住宅にする意味がなくなる」という言葉も、ずしっと響きました。
FPさんに相談したら…まさかの結果
次に、FPさんに相談して、ライフプランのソフトに一緒に数字を入れていきました。
結果は…
このままの計画だと、家を買った直後に現金がマイナスになる😱投資はしておかないと老後の生活費用が足りなくなるので取り崩したくない。
定年で収入がぐっと減るタイミングで、頭金を大きく払うと手元の現金がほとんどなくなってしまう、ということでした。
正直、ショックでした。でも、買う前に気づけて本当によかったと思っています。
FPさんからもらったアイデア
- 毎月の生活費を見直す
- 収入を増やす方法を考える
- 家の予算を下げる(中古住宅という選択肢も)
- 車の買い替えのペースを見直す(これだけで数百万円変わる!)
- 「家」と「ほかの支出」、どちらを優先するか考える
「ローン」か「一括」か
定年のタイミングで家を買うなら、「お金があるなら一括で払う」という考え方もあるそうです。
一括で購入すれば、住宅ローンの利息を払わずに済みます。
その一方で、手元の現金が大きく減るため、老後の生活費や急な出費に備えるお金が少なくなる心配もあります。
逆に、ローンを組めば手元に現金を残しやすくなりますが、毎月の返済や利息が発生します。
また、「ローンを組んで、手元のお金は運用する」という考え方もあります。
ただ、運用益は保証されているわけではなく、相場が大きく下がると老後の資金計画に影響することもあります。
一括かローンかは、どちらが正解というよりも、
「どれくらい現金を残しておきたいか」
「毎月どのくらいなら無理なく返済できるか」
「老後のお金をどれくらい運用に回すか」
を考えて決めることが大切だと感じました。
私は、家を買ったあとに手元のお金がほとんどなくなるのは不安なので、ここはもう少し慎重に考えていきたいと思っています。
FPさんは「有料」の人を選ぶのがおすすめ
今回の相談で、私は**「有料」で「保険を勧めてこない」FPさん**を検索して探しました。
無料と有料、何が違うの?
無料で相談できるFPさんは、実は保険会社や保険の代理店の人だったりします。
保険が売れたときのお金で成り立っているので、相談しているうちに必要のない保険を勧められることもあるんです。
一方、保険会社などに属さない「独立系FP」と呼ばれる人たちがいます。有料ですが、相談料が収入なので、商品を売る必要がありません。
「家の予算を下げた方がいい」「車の買い替えを見直して」など、耳の痛いことも正直に言ってもらえるのが一番の良さだと思いました。
ただし、有料でも保険の販売で別にお金を受け取っている人もいるそうなので、「どこから収入を得ているか」は最初に確認しておくと安心です。
有料FPさんの探し方
- 「独立系FP」「相談料のみ」「保険・金融商品の販売なし」などのキーワードで検索する
- 日本FP協会のホームページでも、地域や相談したい内容でFP(CFP®認定者)を探せる
- 住宅購入や老後のお金の相談をよく受けている人だと話が早い
- ライフプランのシミュレーション(将来のお金の流れを表やグラフにしてくれる)をしてくれるか確認する
- 相談料の相場は1時間5,000円〜1万円くらい(私は1時間で1万円でした)。事前に料金と時間を確認しておくと安心
相談前に準備しておくといいもの
- 今の貯金や投資の金額
- 毎月の生活費(ざっくりでOK)
- 年金の見込み額(「ねんきん定期便」に書いてあります)
- 退職金の見込み
- 家の予算や、やりたいことのイメージ
準備しておくと、限られた時間でも中身の濃い相談ができます。
やってみて感じたこと
- 夢(家の性能・間取り)と現実(お金)を両方同時に考えるのが大事
- 工務店さんとFPさん、両方に相談して初めて全体が見えた
- 数字にして見ると、ぼんやりした不安が「何をすればいいか」に変わる
これからやること
- 家の予算を考え直す(新築だけでなく中古も視野に)
- 生活費と特別費を見直す
- 土地の相場感をつかむために、いろいろな物件を見てみる
- 来年の春、工務店さんのモデルハウスで断熱や防音を体感してくる
老後の家づくり、まだスタートラインに立ったばかりです。
また進んだら報告しますね。
同じように老後の住まいを考えている方の参考になればうれしいです😊